불과 몇 년 전만 해도 하드디스크(HDD)는 SSD에 밀려 박물관으로 갈 유물 취급을 받았습니다. 그런데 2026년 10월 실적 시즌이 열리자 시장은 완전히 뒤집혔죠. 시게이트와 웨스턴디지털의 매출총이익률은 58% 선을 뚫었고, 분사한 샌디스크는 무려 85%라는 비현실적인 마진을 찍었습니다.
1편: 스토리지 거인들의 역사에서 세 기업이 50년 가까이 합종연횡과 분사를 거듭하며 오늘의 진영을 꾸린 배경을 짚어봤다면, 이번 2편에서는 AI 데이터센터 시대에 벌어진 기술 전쟁과 실적 폭발의 실체, 그리고 화려한 숫자 뒤에 숨은 투자 리스크까지 정면으로 파고듭니다.
| 구분 | 시게이트 (STX) | 웨스턴디지털 (WDC) | 샌디스크 (SNDK) |
|---|---|---|---|
| 핵심 포지션 | 니어라인 HDD 과점 (HAMR 선도) | 100% 순수 HDD (ePMR + HAMR 투트랙) | 순수 NAND · 초고용량 eSSD · HBF |
| AI 시대 주력 무기 | Mozaic 4+ (44TB HAMR 양산) | 40TB ePMR UltraSMR + 2027 HAMR | UltraQLC 256TB eSSD · HBF 표준화 |
| Q1 FY2027 매출 | 42.3억 달러 (YoY +61%) | 43.8억 달러 (YoY +55%) | 110.3억 달러 (YoY +378%) |
| Q1 FY2027 마진 | 57.8% (Non-GAAP) | 58.1% (Non-GAAP) | 85.1% (Non-GAAP) |
| 핵심 리스크 | 빅테크 CapEx 둔화 · 증설 비용 | HAMR 양산 지연 여부 · 높은 변동성 | NAND 6파전 경쟁 · 85% 마진 피크아웃 |
왜 HDD 종말론은 빗나갔는가 — AI 스토리지 계층화와 400EB 공급 부족
SSD 가격이 내려가면 HDD는 자연스럽게 사라질 거라는 통념이 깨진 데는 뚜렷한 물리적·경제적 이유가 있습니다. 2025~2026년 사이 글로벌 메모리 제조사들이 고대역폭메모리(HBM) 생산에 팹(Fab) 설비와 웨이퍼를 집중 투입하면서 3D NAND와 엔터프라이즈 SSD(eSSD)의 공급이 극도로 빠듯해졌거든요. SSD 가격이 떨어지기는커녕 급등하면서 HDD와의 TB당 가격 격차가 오히려 더 벌어지는 역설이 발생했습니다.
엔터프라이즈 장기 계약 기준으로 따져보면 니어라인(Nearline) HDD는 eSSD보다 TB당 약 6배 이상 저렴합니다. 2026년 공급 부족이 절정에 달한 시점의 고성능 TLC NVMe 현물 가격과 RAID 가용 용량까지 환산하면 격차는 최대 10배 이상으로 벌어지죠. 수백 엑사바이트(EB) 단위의 텍스트·이미지·영상 원본을 쌓아둬야 하는 하이퍼스케일러 입장에서 모든 데이터를 SSD에 올리는 건 재무적으로 불가능한 선택입니다.
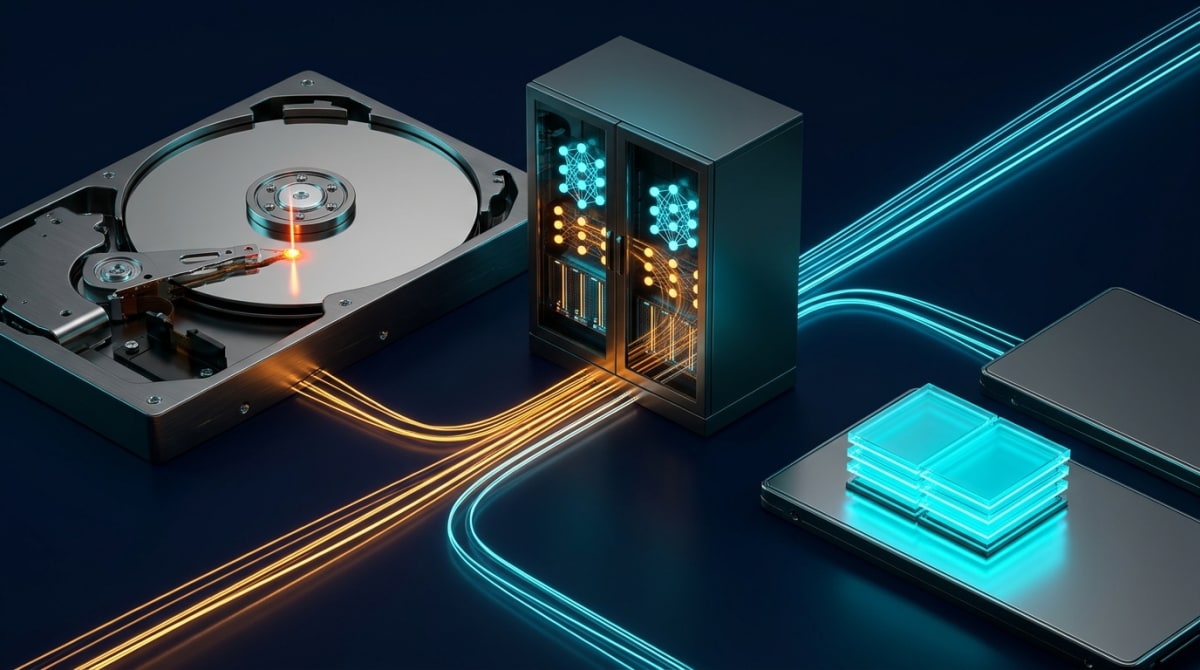
결국 AI 데이터센터는 HDD와 SSD가 서로를 대체하는 대신 속도와 비용에 따라 철저히 역할을 나누는 4단계 계층 구조로 재편됐습니다. GPU 바로 옆에서 연산을 밀어주는 HBM(Tier 0)과 그 밑을 받치는 차세대 HBF(Tier 1)가 초고속 구간을 맡고, 활성 AI 연산과 벡터 DB, LLM 추론 시 발생하는 KV 캐시 오프로딩은 고성능 eSSD(Tier 2, Hot Tier)가 담당합니다. 반면 멀티모달 원시 학습 데이터 레이크, 과거 모델 체크포인트, 장기 규정 준수 아카이브처럼 거대하고 차가운 데이터(Tier 3, Warm/Cold Tier)는 압도적인 가성비를 지닌 니어라인 HDD가 전담하는 식이죠.
여기에 수급 불균형이 기름을 부었습니다. AI 학습·추론 데이터 수요는 연 40~50%씩 불어나는데, HDD 공급 증가 속도는 연 30~35%에 묶여 있습니다. 모건스탠리 등 월가가 추산한 구조적 공급 부족 규모만 약 400엑사바이트(EB)에 달하죠.
물량이 달리자 빅테크 하이퍼스케일러들은 아예 2028년 물량까지 장기 선계약(Lock-in)으로 묶어두기 시작했습니다. 과거 단가를 후려치던 고객사들이 이제는 물량 확보에 매달리면서, 사실상 STX·WDC 양강 과점 체제에 전례 없는 가격 결정력이 쥐어졌습니다.
3사별 AI 시대 기술 무기 — HAMR 선도 vs ePMR 투트랙 vs UltraQLC·HBF
같은 호황을 누리고 있지만 세 기업이 꺼내 든 기술 카드는 전혀 다릅니다. 물리적 기록 밀도의 한계를 레이저로 뚫는 쪽, 기존 공정을 극한까지 쥐어짜며 차세대를 준비하는 쪽, 아예 새로운 메모리 계층의 표준을 세우려는 쪽으로 갈렸습니다.
시게이트(STX) — HAMR 양산 선점과 Mozaic 4+의 독주
Seagate Technology Holdings PLC
열보조 자기기록(HAMR) 양산을 가장 먼저 궤도에 올린 니어라인 HDD 선두주자. Mozaic 4+ 전환이 마진 상승의 핵심 엔진.
시게이트의 승부수는 HAMR(열보조 자기기록)입니다. 플래터 표면을 극미세 레이저로 순간 가열해 자성을 기록하는 방식으로, 기존 수직자기기록(PMR)의 물리적 한계를 뛰어넘어 플래터당 기록 밀도를 획기적으로 끌어올리는 기술이죠. 수년간 수율과 내구성 문제로 고생했지만 2025년 말부터 마침내 양산의 벽을 넘었습니다.
1단계 플랫폼인 Mozaic 3+(플래터당 3TB 이상, 30TB급)는 2025년 말 분기 누적 HAMR 출하 150만 대를 돌파하며 대규모 데이터센터 배포를 마쳤습니다. 여기서 멈추지 않고 차세대 Mozaic 4+(10장 플래터, 최대 44TB)가 주요 하이퍼스케일러 2곳의 프로덕션 인증을 통과해 양산 출하에 들어갔습니다. 시게이트는 전체 HAMR 엑사바이트 출하량의 약 50%를 Mozaic 4+로 빠르게 전환한다는 계획입니다.
생태계 신뢰도 측면에서도 결정적인 이정표가 나왔습니다. 마이크로소프트 애저 스토리지(Microsoft Azure Storage)가 시게이트·브로드컴(Broadcom)과 협력해 HAMR과 SMR을 결합한 드라이브를 브로드컴 호스트 버스 어댑터(HBA) 공식 벤더 리스트에 최초 등재한 것이죠. 하이퍼스케일러가 HAMR을 실험용이 아니라 핵심 인프라로 채택했다는 확실한 신호입니다. 시게이트는 향후 Mozaic 5+(50TB 이상)를 거쳐 2032년경 드라이브당 100TB 이상까지 끌어올리는 로드맵을 밀어붙이고 있습니다.
웨스턴디지털(WDC) — 순수 HDD 투트랙, ePMR 극대화와 HAMR 추격
Western Digital Corporation
2025년 2월 샌디스크 분사 이후 100% 순수 HDD 기업으로 재편. 검증된 ePMR로 수익성을 챙기며 2027년 HAMR 양산을 준비 중.
2025년 2월 샌디스크를 떼어낸 웨스턴디지털은 이제 100% 순수 HDD 기업입니다. 시게이트가 HAMR에 올인하며 선행 투자를 감수하는 동안, 웨스턴디지털은 기존 ePMR(에너지 보조 수직자기기록)과 UltraSMR 기술을 극한까지 끌어올려 안정적인 수율과 마진을 챙기는 현실적인 투트랙 전략을 택했습니다.
11장 플래터 기반의 26TB CMR과 32TB UltraSMR로 클라우드 시장을 방어한 데 이어, 업계 최고 용량인 40TB ePMR UltraSMR HDD의 고객 인증을 마치고 2026년 하반기 양산에 들어갔습니다. WDC는 ePMR 아키텍처만으로도 최대 60TB까지 용량을 확장할 여력이 있다고 자신합니다.
그렇다고 HAMR을 손 놓고 있는 건 아닙니다. 2026년 10월 Q1 FY2027 실적 발표에서 공식 일정을 못 박았는데요. 1세대 HAMR은 2027년 1분기(캘린더 기준) 하이퍼스케일러 인증을 마치고 2027년 상반기 양산에 돌입하며, 플래터당 5TB를 구현하는 2세대 HAMR은 2027년 하반기 인증을 시작합니다. 여기에 High Bandwidth Drive(HBD)와 Dual Pivot 기술로 HDD의 구조적 병목인 전송 대역폭을 2배로 넓히는 작업도 병행 중입니다.
샌디스크(SNDK) — UltraQLC 256TB eSSD와 차세대 HBF 표준화
Sandisk Corporation
분사 후 AI 추론용 초고용량 eSSD와 차세대 HBF 표준화로 폭발적 성장을 기록 중인 순수 NAND 기업.
독립 상장한 샌디스크의 무기는 일본 욧카이치·기타카미에 위치한 키옥시아(Kioxia)와의 합작 팹 Flash Ventures(키옥시아 51% : 샌디스크 49%)입니다. 이 안정적인 제조 기반 위에서 최선단 BiCS8 낸드 양산을 빠르게 늘리며 2026년 2분기 기준 글로벌 NAND 시장에서 단독 약 11%, 키옥시아 합산 약 24~25%의 점유율을 확보했습니다.
데이터센터 공략의 선봉에는 UltraQLC™ 플랫폼이 서 있습니다. 기존 QLC SSD의 약점이던 SLC 버퍼링을 걷어내고 직접 기록(Direct-to-QLC) 기술을 적용해 전력 효율과 내구성을 끌어올린 122TB~128TB급(SN670 등)에 이어 256TB NVMe eSSD까지 공개하며 초고용량 AI 스토리지 시장을 정조준했죠.
더 눈길을 끄는 카드는 HBF(High Bandwidth Flash)입니다. AI 모델이 커지면서 GPU에 붙는 HBM은 용량 한계와 비싼 가격에 부딪혔고, 그렇다고 일반 SSD에서 데이터를 끌어오자니 속도가 너무 느립니다. HBF는 바로 이 HBM과 SSD 사이의 공백을 메우는 AI 추론용 신메모리 계층입니다.
BiCS 낸드와 CBA(CMOS directly Bonded to Array) 공정에 실리콘관통전극(TSV)을 결합해 8단·16단으로 수직 적층하면 HBM 대비 8~16배 큰 용량(스택당 최대 512GB)을 확보하면서도 HBM급 대역폭(최신 표준 기준 최대 3.0TB/s)을 노릴 수 있습니다. 샌디스크는 단독 표준을 고집하는 대신 SK하이닉스000660와 손을 잡고 오픈 컴퓨트 프로젝트(OCP) 산하 HBF 표준화 컨소시엄을 띄웠습니다. UCIe 인터페이스를 기반으로 구글과 텐스토렌트(Tenstorrent) 등 굵직한 AI 플레이어들이 동참하면서 차세대 추론 아키텍처의 표준 선점 경쟁에 불을 붙인 상태입니다.
2025~2026 실적 폭발과 샌디스크 8대1 액면분할
기술 로드맵이 아무리 화려해도 결국 투자자가 확인해야 할 건 손익계산서입니다. 공교롭게도 세 기업은 모두 6월 말~7월 초에 회계연도가 끝납니다. 2026년 10월 말 나란히 발표된 Q1 FY2027(2026년 7~9월 분기) 성적표는 스토리지 산업이 과거의 저마진 부품 업종에서 완전히 탈바꿈했음을 숫자로 못 박았습니다.
| 시게이트 (STX) | 웨스턴디지털 (WDC) | 샌디스크 (SNDK) | |
|---|---|---|---|
| FY2025 | 35.8 | 39.4 | 30.1 |
| FY2026 | 46.1 | 49.1 | 71.5 |
| Q1 FY2027 | 57.8 | 58.1 | 85.1 |
불과 2년 전만 해도 30%대에 머물던 3사의 매출총이익률이 수직 상승했습니다. 각 사의 Q1 FY2027 세부 지표를 뜯어보면 왜 시장이 열광했는지 더 선명해집니다.
- 시게이트(STX): FY2025 매출 91.0억 달러(GM 35.8%) → FY2026 122.0억 달러(+34%, GM 46.1%)에 이어, 2026년 10월 27일 발표한 Q1 FY2027 매출이 42.3억 달러(YoY +61%)로 뛰었습니다. Non-GAAP GM 57.8%, EPS 7.68달러, FCF 15억 달러를 기록했죠. 데이터센터 매출이 34.5억 달러(81%)를 차지했고, 총 220 EB 출하량 중 90%(198 EB)가 고마진 니어라인 제품이었습니다.
- 웨스턴디지털(WDC): FY2025 매출 95.2억 달러(GM 39.4%) → FY2026 129.2억 달러(+36%, GM 49.1%, FCF 약 35억 달러)를 거쳐 Q1 FY2027 매출 43.8억 달러(YoY +55%), Non-GAAP GM 58.1%, EPS 4.64달러, FCF 13.8억 달러(마진 약 31%)를 올렸습니다. 클라우드 비중이 약 88% 수준에 달하며, Q2 FY2027 가이던스도 매출 약 51억 달러, Non-GAAP GM 60%~61% 구간을 제시해 60% 마진 시대 진입을 예고했습니다.
- 샌디스크(SNDK): FY2025 약 73.6억 달러(GM 30.1%)였던 매출이 FY2026 202.5억 달러(+175%, GAAP GM 71.5%)로 불어나더니, 10월 29일 발표한 Q1 FY2027에는 분기 매출 110.3억 달러(YoY +378%, QoQ +23%)를 찍었습니다. Non-GAAP GM 85.1% (GAAP 85.0%), GAAP 순이익 81억 달러, 분할 전 Non-GAAP EPS 49.51달러입니다. 엣지(58.3억 달러, 52.9%)와 데이터센터(48.0억 달러, 43.5%, QoQ +61%)가 실적을 쌍끌이했고, Q2 가이던스 역시 매출 122억~126억 달러, 분할 전 EPS 55~57달러로 상승세를 이어갔습니다.
실적 폭발과 맞물려 투자자들의 시선을 사로잡은 이벤트가 바로 샌디스크의 8대1 액면분할입니다. 2025년 분사 직후 48~52달러 선이던 주가가 AI 낸드 슈퍼사이클을 타고 2026년 6월 22일 장중 최고가 2,354.39달러(분할 전 기준)까지 수직 폭등했다가, 하반기 밸류에이션 조정을 거치며 700~900달러 대로 내려앉았죠. 그럼에도 1주당 가격이 여전히 높아 개인·기관 접근성을 개선하기 위해 10월 29일 실적 발표와 함께 8대1 분할을 전격 선언했습니다.
샌디스크(SNDK) 8대1 액면분할 일정 및 지표 해석 주의
- 분할 일정: 2026년 10월 29일 발표 → 11월 9일 기준일 → 11월 19일 장 마감 후 신주 배분 → 11월 20일 분할 조정가 거래 개시
- 수치 해석 주의: 11월 20일 이후 HTS·증권 앱의 과거 주가와 EPS는 모두 1/8로 소급 조정됩니다. 위 본문에 인용한 Q1 FY2027 Non-GAAP EPS 49.51달러는 분할 전 기준이며 분할 후로 환산하면 약 6.19달러, Q2 가이던스 55~57달러는 분할 후 약 6.88~7.13달러에 해당합니다. 기업 가치가 변하는 이벤트가 아니므로 분할 전후 숫자를 섞어 비교하지 않도록 주의해야 합니다.
숫자 뒤에 숨은 리스크 — 과점의 그늘과 NAND 6파전
마진 58%와 85%라는 숫자는 달콤하지만, 반도체·스토리지 업종은 역사적으로 실적이 가장 눈부실 때 사이클의 변곡점이 찾아오는 경우가 잦았습니다. 세 기업에 투자하거나 비중을 조절할 때 반드시 짚고 넘어가야 할 리스크는 크게 두 갈래입니다.
HDD 양강(STX·WDC)의 고민 — 빅테크 CapEx와 증설 딜레마
첫째는 하이퍼스케일러의 설비투자(CapEx) 숨 고르기입니다. 2026년 빅테크의 연간 AI 인프라 투자 규모가 8,000억 달러를 넘어설 전망이지만, AI 수익화 속도가 기대에 못 미친다는 신호가 나오는 순간 데이터센터 발주부터 속도 조절에 들어갈 수 있습니다. STX(데이터센터 81%)와 WDC(클라우드 88%) 모두 소수 하이퍼스케일러 의존도가 절대적이라 고객사의 발주 기조가 조금만 꺾여도 실적 민감도가 크게 흔들립니다.
둘째는 증설 투자와 마진 둔화 우려입니다. 현재의 58%~60%대 초고마진은 공급이 부족한 상태에서 기존 라인을 풀가동해 단가를 올린 덕분입니다. 만약 2028년 이후 물량을 맞추기 위해 자체 헤드·미디어 증설 투자에 본격적으로 돈을 쓰기 시작하면 단기 감가상각 부담이 늘고 수급 프리미엄이 옅어질 수 있죠. 실제로 두 종목은 5년 베타가 2.0~2.2에 달할 만큼 변동성이 크고, 어닝 서프라이즈 직후에도 피크아웃 우려로 차익 실현 매물이 쏟아지는 패턴이 반복돼 왔습니다.
NAND 전업(SNDK)의 고민 — 85% 마진의 지속 가능성과 치열한 6파전
샌디스크가 마주한 구조적 리스크는 HDD 양강과 결이 다릅니다. HDD가 사실상 시게이트·웨스턴디지털의 과점 시장인 반면, NAND 플래시 시장은 6개 글로벌 제조사가 피 튀기게 싸우는 치열한 6파전이기 때문입니다.
| 매출 점유율 (%) | |
|---|---|
| 삼성전자 | 28.5 |
| SK하이닉스(솔리다임) | 18.5 |
| 마이크론 | 14 |
| YMTC | 14 |
| 키옥시아 | 13.5 |
| 샌디스크 | 11 |
2026년 2분기 기준 삼성전자005930(28.5%)와 SK하이닉스000660·솔리다임(18.5%), 마이크론$MU(14.0%)이 상위권을 지키는 가운데, 중국 YMTC가 14.0%까지 급부상하며 시장을 위협하고 있습니다. 키옥시아(13.5%)와 합작 팹을 공유하는 샌디스크(11.0%)가 AI eSSD 호황을 타고 85%라는 경이로운 마진을 올렸지만, 이 정도 수익성이 이어지면 경쟁사들이 HBM 일변도에서 벗어나 NAND 증설로 눈을 돌릴 유인이 커집니다.
NAND 특유의 공급 과잉 사이클이 다시 고개를 들면 85% 마진은 결코 영원할 수 없습니다. 시장 역시 이 공포를 이미 가격에 한 차례 반영했죠. 2026년 6월 장중 2,354달러까지 치솟았던 샌디스크 주가가 불과 몇 달 만에 고점 대비 약 60% 급락하는 롤러코스터를 탄 것도 바로 이 피크아웃 경계심 때문이었습니다. 여기에 전체 매출의 3.6%(3억 9,700만 달러)로 비중은 작지만 전 분기 대비 -29% 역성장한 소비자(Consumer) 부문의 부진도 IT 세트 수요 회복이 아직 더디다는 점을 보여줍니다.
스토리지 삼국지, 지금 무엇을 지켜봐야 할까
AI 시대의 스토리지는 더 이상 GPU 뒤편의 조연이 아닙니다. 앞으로 삼국지의 판도를 가를 관전 포인트는 세 가지입니다.
- HAMR 전환 속도전: 시게이트가 Mozaic 4+(44TB) 비중을 목표대로 50%까지 끌어올리는지, 웨스턴디지털이 약속한 2027년 상반기 1세대 HAMR 양산 일정을 지연 없이 지켜내는지가 HDD 양강 주가의 상대 강도를 가릅니다.
- 하이퍼스케일러의 2027~2028 CapEx 가이던스: 400EB 공급 부족과 2028년 선계약 프리미엄이 유지되려면 결국 빅테크의 데이터센터 투자가 흔들리지 않아야 합니다.
- NAND 6파전의 증설 속도와 HBF 상용화: 샌디스크가 8대1 분할 이후에도 높은 밸류에이션을 지키려면, 공급 과잉 우려가 현실화하기 전에 UltraQLC 256TB eSSD와 HBF 생태계에서 확실한 기술 해자를 증명해야 합니다.
1편의 역사적 맥락과 2편의 기술·실적 프레임을 나란히 놓고 분기 실적을 따라가다 보면, 주가 등락 너머의 산업 사이클이 훨씬 또렷하게 보일 겁니다.
투자 유의 안내
이 글은 AI 스토리지 산업 구조와 관련 기업의 공개 실적·기술 로드맵을 정리한 정보 제공 목적의 분석이며, 특정 종목의 매수나 매도를 권유하지 않습니다. 반도체·스토리지 업종은 업황 사이클과 변동성이 크므로 모든 투자 판단과 책임은 본인에게 있습니다.